נכתב בתאריך 16 באוקטובר 2026
נקודות חשובות מהמאמר
קבלת צו הפטר מסיימת את ההליך המשפטי ומוחקת את חובות העבר בני ההפטר, אך היציאה האמיתית לחיים כלכליים תקינים דורשת סדרת פעולות אקטיביות מצדכם לסגירת קצוות ביורוקרטיים ובניית דירוג אשראי חיובי מאפס.
הרגע הזה שבו אתם מחזיקים ביד את צו ההפטר החתום הוא רגע של הקלה עצומה. אחרי תקופה ארוכה של לחץ, טלפונים מנושים ודיונים משפטיים, יש תחושה שהכול מאחוריכם. אבל אז, בבוקר שאחרי, מגיעה המציאות: אתם ניגשים לסניף הבנק שלכם, מבקשים להנפיק כרטיס אשראי רגיל או לקבל מסגרת קטנה בחשבון, והפקיד מולכם מניד בראשו לשלילה.
מהניסיון שלנו במשרד, זה הרגע שבו שמחת הניצחון המשפטי מתחלפת בבלבול. לקוחות רבים שואלים אותנו איך ייתכן שהחובות נמחקו, אבל הבנק עדיין מתייחס אליהם כמסורבים. התשובה פשוטה אך קריטית להבנה: הפטר חובות מוחק את החוב המשפטי שלכם, אך הוא אינו מוחק ברגע אחד את ההיסטוריה הפיננסית שלכם.
במדריך זה ריכזנו עבורכם, צעד אחר צעד, את כל הפעולות שעליכם לבצע החל מהיום הראשון שלאחר קבלת הצו. נסביר בדיוק מול אילו גופים צריך להתנהל, מתי נמחק הרישום במאגר נתוני האשראי לפי עדכוני החקיקה של שנת 2026, ואיך בונים מחדש אמון מלא מול המערכת הבנקאית.
מה חשוב להבין ולהכין לפני שמתחילים בשיקום?
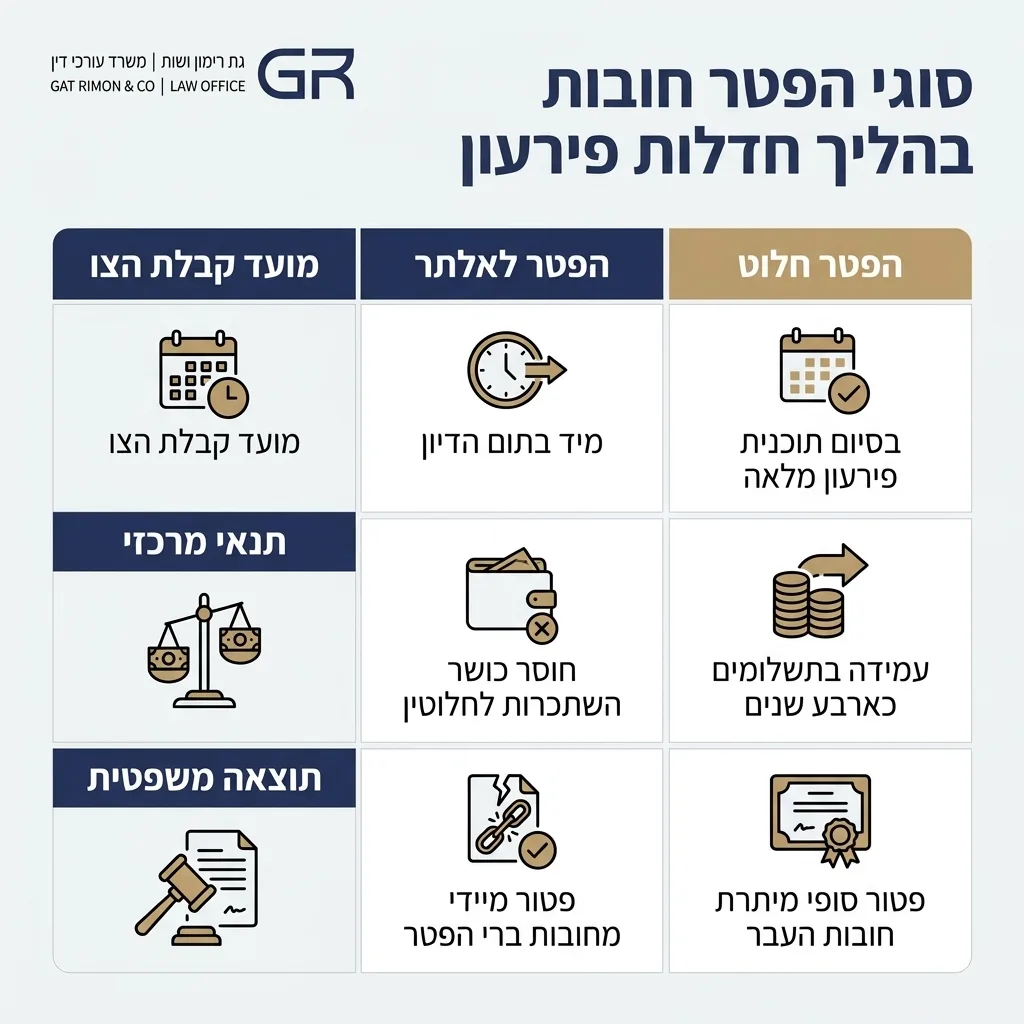
לפני שיוצאים לדרך, חשוב להבין מה בדיוק קיבלתם. במערכת המשפטית קיימים שני מונחים מרכזיים: הפטר לאלתר, הניתן מיד בתום הדיון במקרים שבהם כושר ההשתכרות אינו מאפשר תשלום לנושים, והפטר חלוט, הניתן בסיום תוכנית פירעון מלאה (הנמשכת בממוצע כ-4 שנים מתחילת ההליך). אם ליווינו אתכם לכל אורך שלבי הליך חדלות פירעון, אתם כבר יודעים שברגע שהצו חלוט, אתם פטורים מיתרת חובות העבר שלכם.
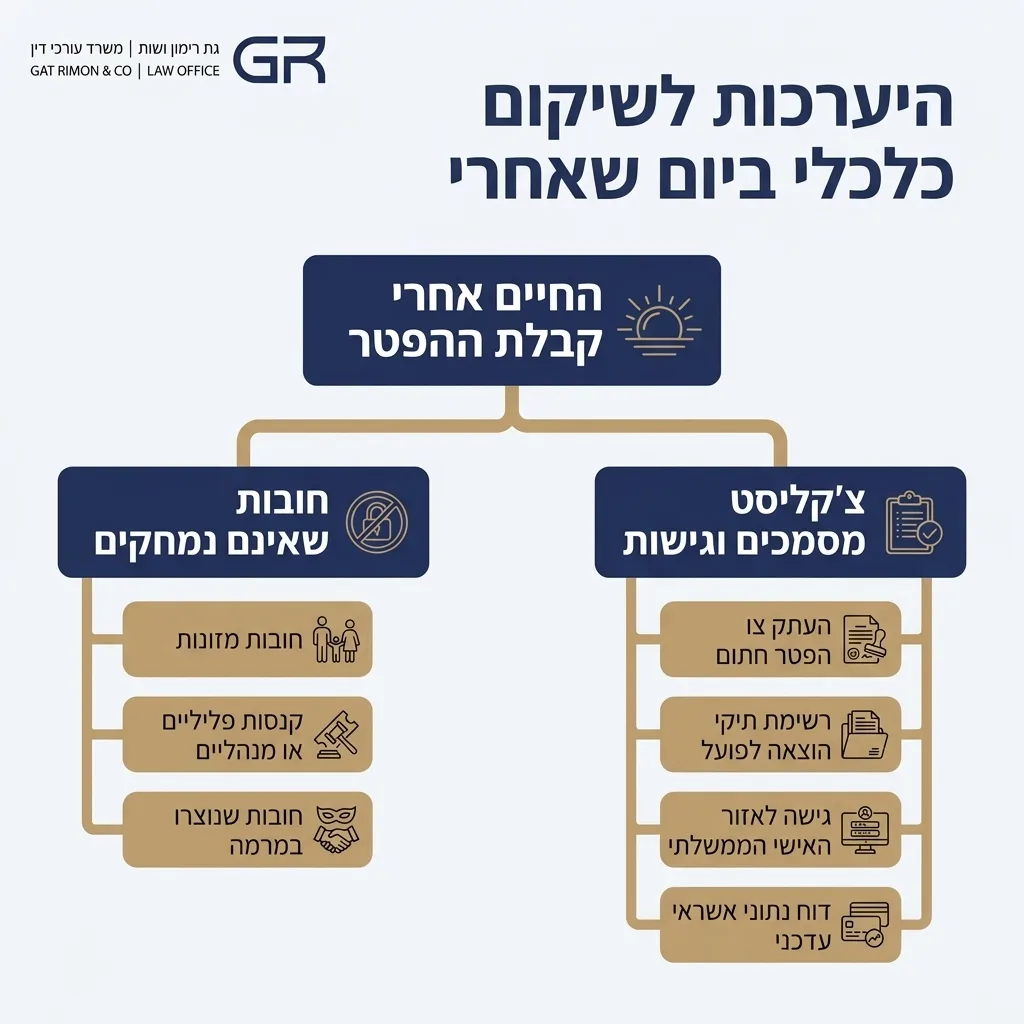
יחד עם זאת, לפי סעיף 175 לחוק חדלות פירעון ושיקום כלכלי, התשע"ח 2018, קיימים חובות שאינם נמחקים. חשוב לוודא מראש שלא נותרו לכם חובות מזונות, קנסות פליליים או מנהליים למדינה ולרשויות, או חובות שנוצרו במרמה. על אילו חובות לא נמחקים בהפטר יש לתת את הדעת בנפרד ולהגיע להסדר תשלומים עצמאי כדי שלא יפתחו נגדכם הליכים חדשים.
צ'קליסט הכנה ליום שאחרי ההפטר
רוצים שעורך דין יבדוק את המקרה שלכם? שיחת היכרות ראשונה עם משרד עו"ד איתי גת רימון, בלי התחייבות.
שלב 1: סגירת תיקים והסרת עיקולים בהוצאה לפועל
טעות נפוצה שאנחנו פוגשים אצל חייבים לשעבר היא ההנחה שהמערכות הממשלתיות והבנקאיות מסתנכרנות מעצמן באופן מיידי. בפועל, למרות שקיים ממשק מחשובי בין הממונה על חדלות פירעון לבין לשכות ההוצאה לפועל, תקלות ועיכובים קורים כל הזמן.
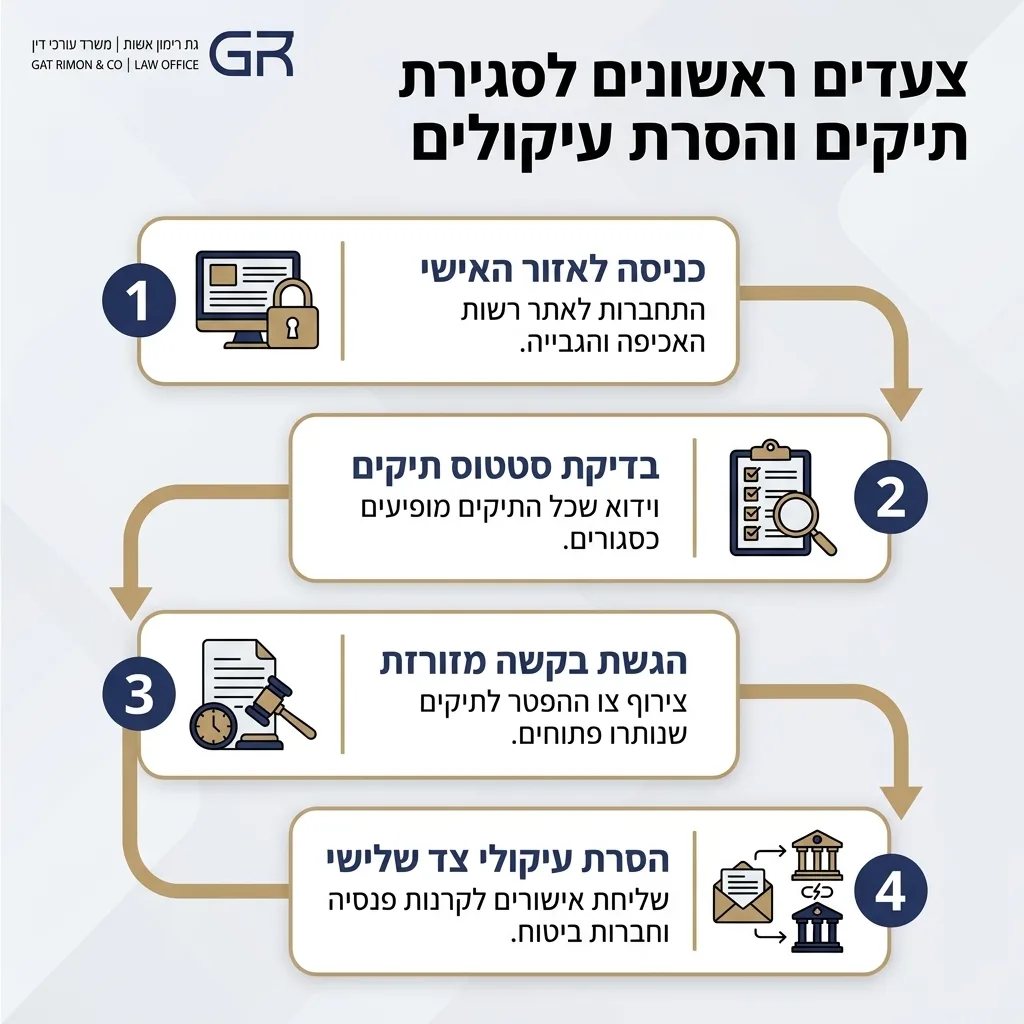
הפעולה הראשונה שעליכם לעשות היא להיכנס לאזור האישי באתר רשות האכיפה והגבייה ולבצע בדיקת תיק הוצאה לפועל עבור כל אחד מהתיקים שהיו תלויים נגדכם. ודאו שכל תיק מופיע בסטטוס סגור. אם גיליתם תיק שעדיין פתוח, יש להגיש מיד בקשה מזורזת עבור סגירת תיק הוצאה לפועל ולצרף אליה את צו ההפטר.
במקביל, בצעו בדיקת עיקולים הוצאה לפועל. לפעמים התיק נסגר, אך רישום העיקול אצל צד ג' (כמו חברת ביטוח, קרן פנסיה או משרד הרישוי) נשאר פעיל. שלחו את צו ההפטר ואישור סגירת התיק ישירות לגופים המחזיקים בכספים שלכם כדי לשחרר אותם.
שלב 2: ביטול הגבלות אישיות ומשפטיות
במהלך ההליך הוטלו עליכם הגבלות שונות שנועדו למנוע יצירת חובות חדשים. עם קבלת ההפטר, כל ההגבלות הללו מתבטלות מן השורש: אתם כבר לא מוגדרים כלקוח מוגבל מיוחד בבנק, מותר לכם להקים חברה או תאגיד, ומתבטלת ההגבלה על החזקת דרכון.
הנקודה הרגישה ביותר בשלב זה היא היציאה מהארץ. אל תזמינו כרטיס טיסה לפני שווידאתם רשמית שבוטל צו עיכוב יציאה מהארץ מול רשות האוכלוסין וההגירה. ניתן לבדוק זאת בקלות באזור האישי הממשלתי או מול מוקד ביקורת הגבולות, כדי למנוע עוגמת נפש מיותרת בשדה התעופה.
בנוסף, אם יש ברשותכם נכס מקרקעין או זכויות בדירה שהועמדו לטובת ההליך ונפדו, יש לפנות ללשכת רישום המקרקעין (טאבו) או לרשות מקרקעי ישראל עם פסיקתא מתאימה כדי למחוק את הערת האזהרה שנרשמה לטובת הנאמן.
שלב 3: פתיחת דף חדש בבנק וניהול חשבון תקין
כעת מגיע השלב המעשי של חזרה למערכת הבנקאית. רבים חוששים מהמפגש עם הבנק, אך החוק עומד לצדכם. על פי הוראות הפיקוח על הבנקים בבנק ישראל, לבנק מסחרי אסור לסרב לפתוח לכם חשבון עובר ושב שמתנהל ביתרת זכות (כלומר, ללא מסגרת אשראי וללא אפשרות להיכנס למינוס), גם אם קיבלתם הפטר אתמול בבוקר.
- בחירת בנק נקי ממשקעים: מהניסיון שלנו, מומלץ לפתוח חשבון בבנק שבו לא היו לכם חובות בעבר ושלא היה אחד הנושים בהליך. בבנק חדש תתחילו עם דף חלק יותר ברמה הפנימית.
- הנפקת כרטיס חיוב מיידי (דביט): הבנק מחויב להנפיק לכם כרטיס דביט המאפשר ביצוע עסקאות רגילות ורכישות באינטרנט, כל עוד יש יתרה בחשבון.
- כרטיס אשראי כנגד פיקדון: כדי להתחיל לצבור היסטוריית אשראי חיובית, בקשו מהבנק להנפיק כרטיס אשראי רגיל כנגד סגירת פיקדון כספי זהה (למשל, סגירת 3,000 ₪ בפיקדון תמורת מסגרת כרטיס של 3,000 ₪).
- הקמת הוראות קבע: העבירו לחשבון החדש תשלומים שוטפים קבועים כמו חשמל, מים ותקשורת, וודאו שתמיד יש בחשבון יתרה מספקת לכיסויים. כל חיוב שעובר בהצלחה בונה את הדירוג שלכם.
שלב 4: בדיקת מאגר נתוני האשראי (BDI) והבנת לוחות הזמנים ב-2026
אחת השאלות הכואבות ביותר שאנו שומעים מלקוחות עוסקת בדירוג האשראי וברישום של לשכות האשראי הפרטיות (כגון BDI ו-D&B). בתי המשפט קבעו לאורך השנים כי אין סמכות להורות לבנק ישראל למחוק מידע אמת על הליך חדלות פירעון לפני הזמן הקבוע בחוק. עם זאת, שנת 2026 הביאה איתה שינוי חיובי בחוק שמקצר מאוד את תקופת ההמתנה שלכם.
כדי להבין מתי תוכלו לחזור ולקבל אשראי רגיל, חשוב להכיר את שלושת מדרגי הזמן הקבועים בחוק נתוני אשראי, התשע"ו 2016, לאחר התיקון שאושר ביולי 2026:
- שנה אחת (חיווי אשראי): ב-16 ביולי 2026 אושר תיקון מס' 6 לחוק נתוני אשראי. התיקון קיצר את תקופת ההגבלה לעניין חיווי אשראי (המלצת כן או לא של המאגר לגופי מימון למתן אשראי) משלוש שנים לשנה אחת בלבד ממועד ההפטר. המשמעות היא שכבר שנה אחרי ההפטר, גופי אשראי לא יקבלו התראה שלילית אוטומטית על בקשתכם.
- 3 שנים (דוח ריכוז נתונים שוטף): המידע על עצם קיומו של הליך חדלות הפירעון וצו ההפטר ימשיך להופיע בדוח המלא שרואים הבנקים ולהשפיע על ציון הדירוג המספרי למשך 3 שנים ממועד סיום ההליך.
- 10 שנים (שמירה היסטורית במאגר): לפי סעיף 23(א) לחוק, המידע נשמר במאגר של בנק ישראל למשך 10 שנים מיום דיווחו, אך לאחר 3 שנים הוא משמש לתיעוד היסטורי ואינו נכלל בדירוג האשראי השוטף שלכם.
אזהרה חמורה: היזהרו מהונאות מחיקת BDI בתשלום!
ברשתות החברתיות פועלים גורמים מסחריים המבטיחים ניקוי היסטוריית אשראי או מחיקת BDI שלילי תמורת אלפי שקלים. מדובר בהטעיה מסוכנת. על פי חוק, לא ניתן למחוק מידע אמת מהמאגר בטרם חלפה התקופה הקבועה בחוק.
המקרה היחיד שבו מידע נמחק או מתוקן הוא כאשר נפלה טעות דיווח (למשל, תיק שנסגר בהפטר אך עדיין מדווח כפעיל). במקרה כזה, אתם זכאים להגיש בקשה לתיקון מידע ישירות באתר מערכת נתוני האשראי של בנק ישראל לחלוטין בחינם וללא מתווכים, והמאגר מחויב לטפל בבקשה בתוך 30 ימים.
שלב 5: בניית דירוג אשראי מחדש והתנהלות מול הלוואות ומשכנתא
שיקום האמון מול המערכת הפיננסית דורש זמן וסבלנות. בשנה הראשונה שלאחר ההפטר, בנקים מסחריים עדיין יימנעו מלהעניק לכם הלוואות או מסגרות אשראי. בתקופה הזו חשוב להקפיד על שלושה דברים: בלי החזרות של הוראות קבע, בלי שיקים חוזרים, ושמירה על החשבון ביתרת זכות.
היזהרו מאוד מהפיתוי לפנות בשנה הראשונה לגופי מימון מפוקפקים או לשוק האפור. נטילת הלוואה חוץ בנקאית בריבית קצוצה מיד אחרי הפטר היא המתכון הבטוח ביותר לקריסה כלכלית חוזרת, והפעם בית המשפט לא ימהר להעניק לכם הגנה שנייה.
ומה לגבי קבלת משכנתא לרכישת דירה? לאחר חלוף 3 שנים ממועד ההפטר, כשהמידע השלילי יוצא מדוח הדירוג השוטף ובהנחה שהתנהלתם ללא דופי והצגתם הכנסה יציבה והון עצמי תקין, הבנקים למשכנתאות יבחנו את בקשתכם באופן ענייני כמו כל לקוח אחר.
הטיפ של עו"ד איתי גת רימון: מתי בית המשפט עלול לבטל הפטר רטרואקטיבית?
חשוב לדעת שצו הפטר אינו חסין לחלוטין מפני תום לב. לפי סעיף 176 לחוק חדלות פירעון, לבית המשפט יש סמכות לבטל צו הפטר למפרע (רטרואקטיבית) אם יתגלה לאחר מעשה שהסתרתם נכסים במהלך ההליך, מסרתם מידע כוזב לנאמן, או שלא שיתפתם פעולה בהשלמת חובותיכם האחרונים. לכן, גם לאחר קבלת הצו, שמרו על שקיפות מלאה ואל תבצעו העברות נכסים חשודות שייראו כאילו הוברחו מתחת לרדאר של הנושים.
המלצת המומחה: עו"ד איתי גת רימון
"במשך יותר מעשור שאני מלווה חייבים וזוכים, ראיתי משני צידי המתרס איך מערכת הבנקאות וההוצאה לפועל חושבת ופועלת. הטעות הכי גדולה של מי שמקבל הפטר היא לחשוב שהעבודה נגמרה באולם בית המשפט. השיקום האמיתי מתחיל ביום שאחרי. אל תתביישו להתחיל בקטן: נהלו חשבון פשוט ביתרת זכות, בדקו בעצמכם שכל תיק בהוצאה לפועל נסגר בפועל, ואל תתפתו לקיצורי דרך או להבטחות שווא של חברות למחיקת BDI.
סבלנות והתנהלות שקולה בשנה הראשונה יחזירו אתכם למסלול האשראי הרגיל מהר הרבה יותר ממה שאתם מדמיינים."
שאלות נפוצות
תוך כמה זמן נמחק הרישום השלילי ב-BDI לאחר קבלת הפטר חובות?
המידע השלילי על הליך חדלות הפירעון וצו ההפטר מופיע בדוח ריכוז הנתונים השוטף ומשפיע על דירוג האשראי בלשכות הפרטיות (כמו BDI) למשך 3 שנים ממועד סיום ההליך. עם זאת, בעקבות תיקון מס' 6 לחוק נתוני אשראי מיולי 2026, תקופת ההגבלה לעניין חיווי אשראי (המלצת כן/לא למתן אשראי) קוצרה לשנה אחת בלבד לאחר ההפטר. במאגר ההיסטורי של בנק ישראל המידע נשמר למשך 10 שנים לתיעוד בלבד.
האם ומתי ניתן לקבל משכנתא לאחר הפטר חובות בחדלות פירעון?
כן, בהחלט ניתן לקבל משכנתא לאחר הפטר, אך לרוב לא באופן מיידי. בנקים למשכנתאות ידרשו בדרך כלל להמתין עד שחולפות 3 שנים ממועד קבלת ההפטר, כך שהרישום השלילי יימחק מדוח האשראי השוטף. בנוסף, תידרשו להציג הון עצמי כחוק, הכנסה קבועה ויציבה, והיסטוריית ניהול חשבון תקינה לחלוטין וללא החזרות חיובים מאז סיום ההליך.
איך משקמים את דירוג האשראי ובונים אשראי מחדש אחרי הפטר חובות?
שיקום הדירוג מתבצע בצעדים מדודים: פותחים חשבון עובר ושב המתנהל ביתרת זכות בלבד (בבנק שלא היה נושה שלכם), מנפיקים כרטיס חיוב מיידי (דביט) או כרטיס אשראי המגובה בפיקדון כספי, מעבירים לחשבון הוראות קבע שוטפות ומוודאים שכולן נפרעות בזמן ללא אף דחייה. התמדה בהתנהלות זו לאורך 12 עד 36 חודשים בונה מחדש ציון אשראי גבוה.
מתי אוכל לחזור לקבל כרטיס אשראי, פנקס צ'קים ומסגרת בבנק לאחר ההפטר?
כרטיס חיוב מיידי (דביט) אתם זכאים לקבל מהבנק מיד עם קבלת ההפטר, וכן כרטיס אשראי כנגד פיקדון כספי. קבלת פנקס שיקים, מסגרת אשראי בעו"ש וכרטיס אשראי רגיל ללא ביטחונות נתונה לשיקול דעתו של הבנק, אך בעקבות קיצור תקופת חיווי האשראי לשנה אחת (נכון ליולי 2026), לקוחות המציגים ניהול חשבון תקין ומשכורת קבועה יכולים לקבל כלים אלו כבר לאחר שנה מסיום ההליך.
אילו פעולות חובה לבצע מיד לאחר קבלת צו הפטר חלוט כדי להסיר עיקולים והגבלות?
מיד עם קבלת הצו, יש להיכנס לאזור האישי ברשות האכיפה והגבייה ולוודא שכל תיקי ההוצאה לפועל נסגרו בפועל. אם תיק נותר פתוח, יש להגיש בקשה לסגירתו בצירוף צו ההפטר. כמו כן, יש לשלוח את הצו לגופים שבהם הוטלו עיקולים (בנקים, חברות ביטוח, מעסיקים) ולוודא מול רשות האוכלוסין וההגירה שבוטל צו עיכוב היציאה מהארץ.
האם ניתן לתקן או למחוק נתוני אשראי שליליים במאגר בנק ישראל אחרי הפטר חובות?
לא ניתן למחוק מידע אמת על חדלות פירעון לפני תום התקופה הקבועה בחוק (3 שנים בדוח השוטף), וכל חברה המבטיחה זאת תמורת תשלום מטעה את הציבור. לעומת זאת, אם קיים מידע שגוי בדוח (למשל חוב שנמחק בהפטר או תיק הוצאה לפועל שנסגר אך עדיין מדווחים כפעילים), ניתן להגיש בקשה חינמית לתיקון מידע באתר מערכת נתוני האשראי של בנק ישראל, והנושא יטופל תוך 30 ימים.
אילו חובות אינם נמחקים במסגרת הפטר חובות בהליך שיקום כלכלי?
לפי סעיף 175 לחוק חדלות פירעון ושיקום כלכלי, צו הפטר אינו פוטר את החייב משלושה סוגי חובות עיקריים: תשלומים עונשיים (כגון קנסות למדינה, למשטרה או לרשויות מקומיות), חובות שנוצרו במרמה, גניבה או עבירה פלילית, וחובות מזונות שנפסקו בפסק דין (אלא אם בית המשפט הורה אחרת באופן מפורש ובנסיבות חריגות).
השורה התחתונה
קבלת צו הפטר היא הזדמנות אמיתית להתחלה חדשה. כשמבצעים את הפעולות הביורוקרטיות הנכונות לסגירת התיקים בהוצאה לפועל, מכירים את הזכויות שלכם מול הבנקים ונמנעים מהבטחות שווא של מתווכים, הדרך לשיקום דירוג האשראי הופכת לברורה ובטוחה הרבה יותר.
אם נתקלתם בסירוב לא חוקי מצד הבנק, גיליתם עיקולים ישנים שלא הוסרו לאחר ההפטר, או שאתם זקוקים לליווי משפטי מקצועי בתהליך מחיקת חובות והסדרתם, אנחנו כאן בשבילכם. קראו עוד אודות משרד עו"ד איתי גת רימון ושות' ופנו אלינו כדי שנבטיח שהדף החדש שלכם אכן יישאר נקי.