נכתב בתאריך 26 באוקטובר 2026
לפני שמתחילים
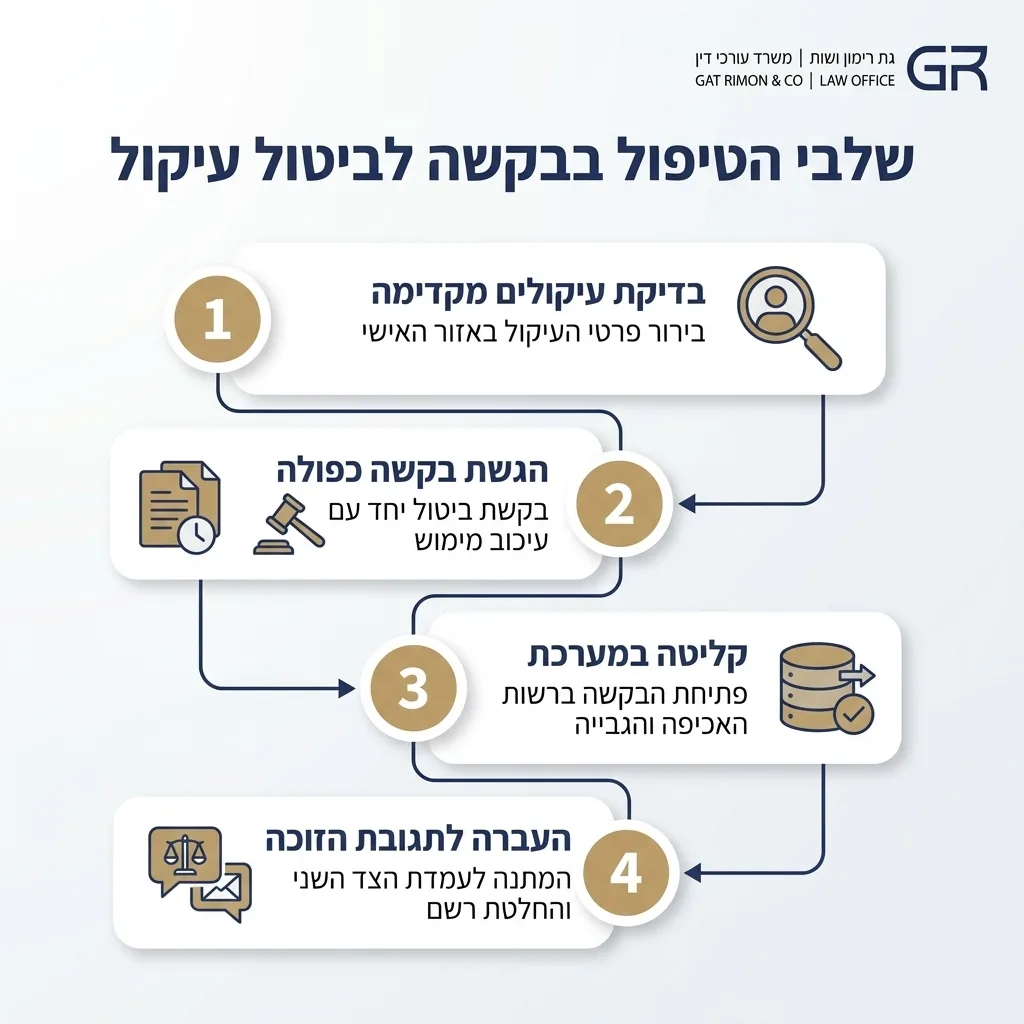
לאחר הגשת בקשה לביטול עיקול בהוצאה לפועל, הבקשה עוברת תהליך מובנה שכולל העברה לתגובת הזוכה והכרעה של הרשם. ההליך כולו אורך בין מספר ימים בודדים (במקרים דחופים כמו משכורת ועו"ש) ועד 45 ימים על פי הנהלים.
הטעות הנפוצה והמסוכנת ביותר שאני רואה אצל חייבים היא המחשבה שברגע שהגישו בקשה לביטול עיקול, השעון עוצר והכסף שלהם מוגן. בפועל, זה ממש לא עובד ככה.
עצם הגשת הבקשה לא עוצרת את הבנק מלהעביר את הכספים לזוכה, ולא מונעת מכירה של רכב מעוקל. כדי שהבקשה שלכם תצליח והכסף לא יילקח בזמן ההמתנה, חייבים להבין איך המערכת פועלת מאחורי הקלעים, אילו פעולות נדרשות מכם מיד אחרי ההגשה, ומה באמת משכנע את רשם ההוצאה לפועל לחתום על ביטול.
לפני שמתחילים: מה חייבים לבדוק מיד עם הגשת הבקשה?
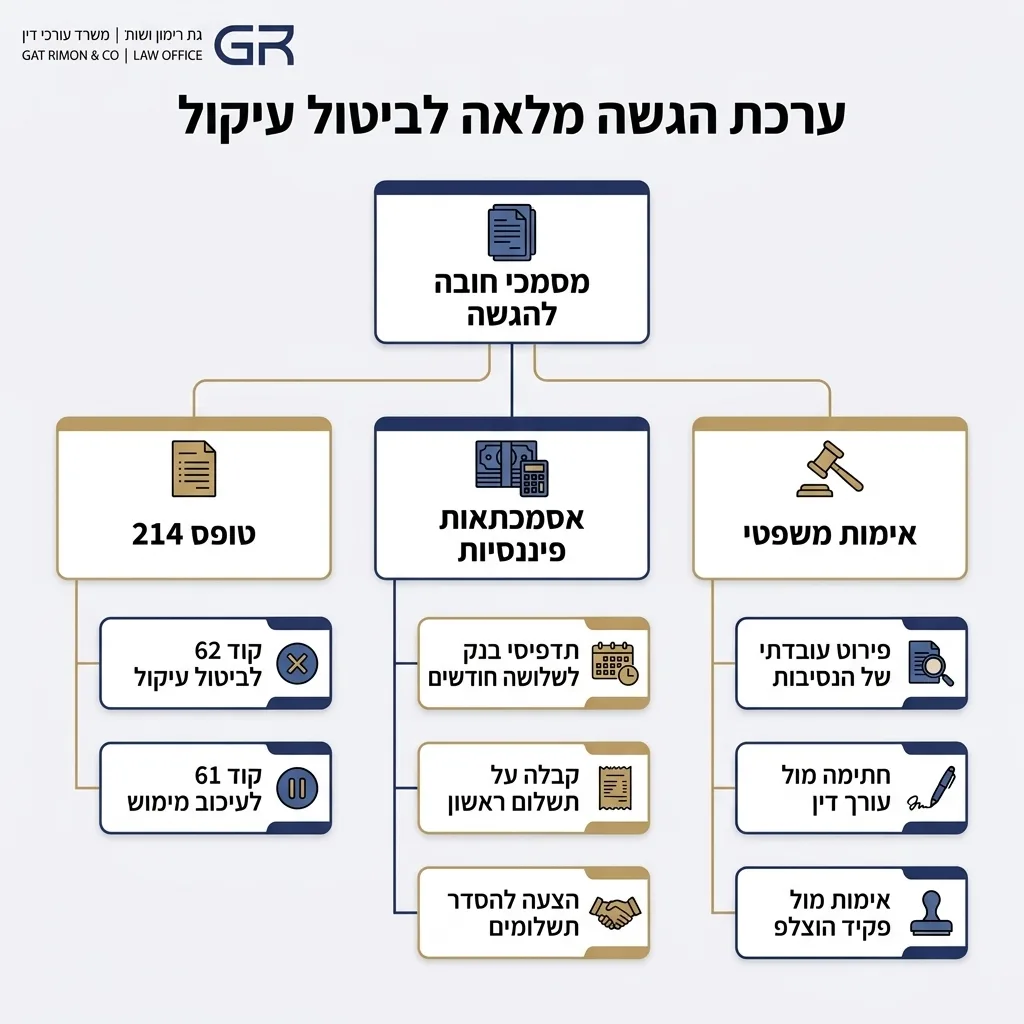
גם אם אתם רק ממלאים את הטפסים עכשיו וגם אם כבר שלחתם אותם, חשוב לוודא שהגשתם את הבקשה עם כל המסמכים שהרשם מצפה לראות. הגשה חסרה תוביל לדחייה מהירה על הסף, וחבל על הזמן היקר שלכם.
אם עדיין לא ביצעתם בדיקת עיקולים הוצאה לפועל כדי להבין בדיוק מי הטיל את העיקול ועל איזה סכום, זה הזמן לעשות זאת באזור האישי. הנה רשימת הבדיקה הבסיסית שחייבת להיות לכם ביד:
רוצים שעורך דין יבדוק את המקרה שלכם? שיחת היכרות ראשונה עם משרד עו"ד איתי גת רימון, בלי התחייבות.
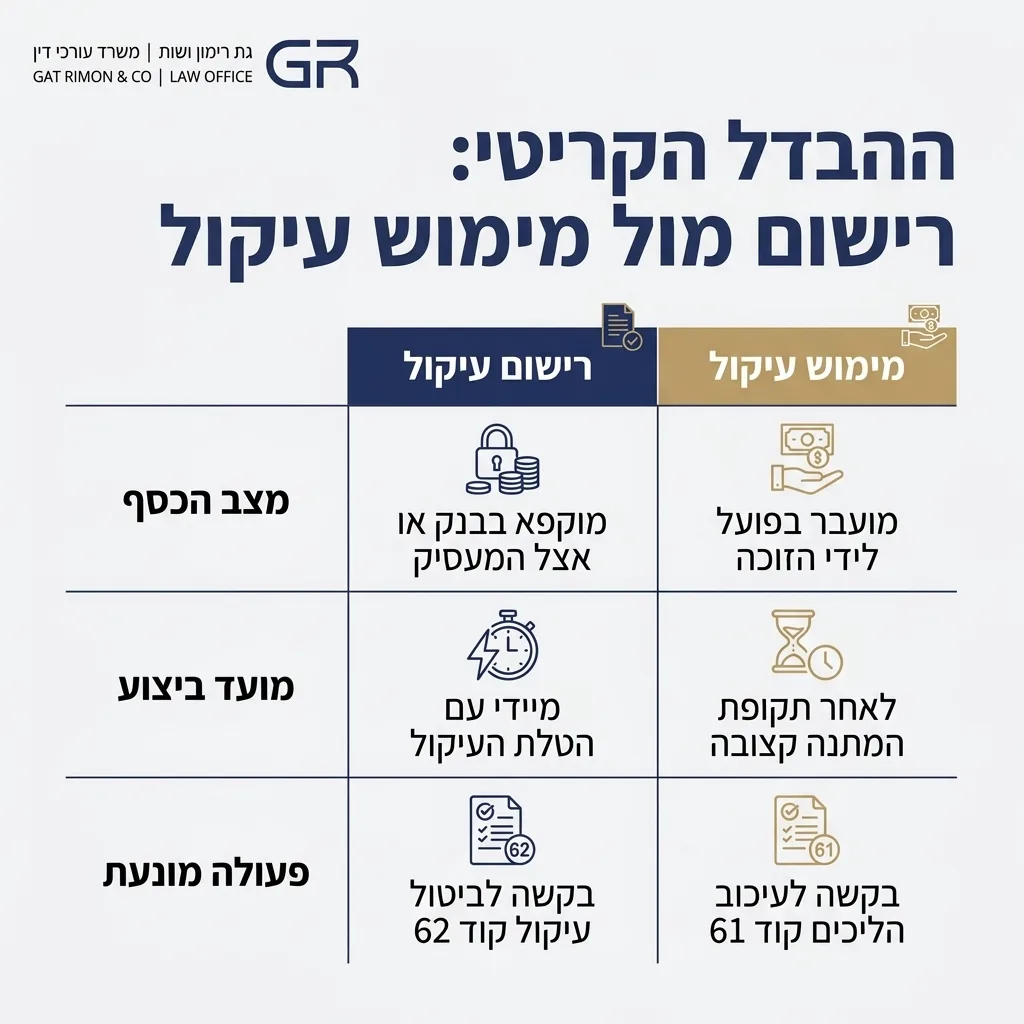
1. עצירת השעון: ההבדל הקריטי בין רישום עיקול למימוש כספים
הפעולה הראשונה שמתרחשת כשמוטל עיקול היא "רישום" (הקפאת המצב). הכסף בבנק או אצל המעסיק נתפס וננעל, אבל הוא עדיין לא עבר לכיס של הזוכה. לאחר תקופה קצובה (למשל, 14 ימים בעיקול מיטלטלין או מועד פירעון של כספים אצל צד שלישי), העיקול עובר לשלב ה"מימוש" והכסף מועבר בפועל לזוכה.
כפי שציינתי בפתיחה, הגשת בקשה לביטול עיקולים אינה עוצרת את ספירת הימים לקראת המימוש. אם הגשתם רק בקשה לביטול (קוד 62), הבנק עלול להעביר את הכסף לזוכה בזמן שאתם ממתינים להחלטת הרשם.
2. קליטת הבקשה במערכת והעברתה לתגובת הזוכה
לאחר ששלחתם את הטפסים, קצב ההתקדמות תלוי באופן ההגשה. אם אתם מיוצגים על ידי עורך דין, או שהגשתם עצמאית דרך האזור האישי של רשות האכיפה והגבייה, הבקשה נקלטת בתיק מיד. בהגשה ידנית בלשכה, בפקס או בדואר (אפשרות שפתוחה רק לחייבים שאינם מיוצגים), לוקח לבקשה עד 7 ימי עסקים להתעדכן במערכת.
מרגע שהבקשה נקלטה או שהרשם הורה על קבלת תגובה, הכדור עובר לידיים שלכם ולידי הזוכה (האדם או הגוף שלו אתם חייבים כסף). במקרים רבים, בעיקר בעיקולי מיטלטלין או נכסים, החוק מטיל עליכם חובה לשלוח עותק מהבקשה ישירות לזוכה או לעורך דינו בדואר רשום עם אישור מסירה בתוך 3 ימים.
לזוכה יש זכות חוקית להגיב לבקשה שלכם בתוך 7 ימים מיום שקיבל אותה. אם הזוכה מסכים לבקשה (למשל, בעקבות הסדר חובות שהגעתם אליו מחוץ לתיק), הרשם יבטל את העיקול אוטומטית ב-100% מהמקרים, ללא הפעלת שיקול דעת.
3. החלטת רשם ההוצאה לפועל: שיקולים, נימוקים וסיכויי הצלחה
לאחר שחלפו 7 הימים לתגובת הזוכה (בין אם הגיב ובין אם לא), הבקשה עולה לשולחנו של רשם ההוצאה לפועל. לפי הנהלים הרשמיים, לרשם יש עד 45 ימים לתת החלטה, אך מהניסיון שלנו בתיקים דחופים כמו עיקול משכורת או חשבון עו"ש פעיל, ההחלטה ניתנת לרוב תוך ימים ספורים מתום מועד התגובה.
הרשם אינו ממהר לבטל עיקולים רק בגלל טענות כלליות על "מצוקה כלכלית". כדי שהבקשה תתקבל, היא חייבת להתבסס על עילות משפטיות מוכרות שמאזנות בין זכויות החייב לבין זכותו של הזוכה לגבות את כספו. כך הרשם מדרג את הסיכויים שלכם:
- עמידה בצו תשלומים: נקבע לכם צו תשלומים חודשי בתיק (או במסגרת איחוד תיקים בהוצאה לפועל בשיעור 3% מהחוב) ושילמתם לפחות את התשלום הראשון. במצב כזה, החזקת עיקול חשבון בנק או משכורת מונעת מכם לשלם את הצו, ולכן הרשם יבטל אותם.
- כספים ונכסים מוגנים בחוק: עיקול שתפס שכר עבודה מתחת לתקרה המוגנת לפי סעיף 8 לחוק הגנת השכר, קצבאות ביטוח לאומי פטורות מעיקול, או רכב שמשמש אדם עם מוגבלות או הכרחי לפרנסה (כמו מונית או רכב טכנאי).
- עיקול סרק: עיקול על חשבון עו"ש שעומד ריק ולא תפס שום כסף במשך 3 חודשים רצופים, ורק חוסם את ההתנהלות השוטפת.
כשיש פגיעה מוכחת בחייב, אבל אין צו תשלומים מסודר או שיש היסטוריה של פיגורים. במצבים כאלה הרשם נוטה להתנות את ביטול העיקול בהפקדת ערובה כספית או בתשלום חד-פעמי גדול על חשבון החוב.
בקשות ללא צירוף דפי בנק של 3 חודשים אחרונים, ללא תצהיר, או בקשות שטוענות לקושי כלכלי בלי להציע שום מתווה תשלום חלופי לזוכה. חשוב גם לזכור שהמסמכים שאתם מצרפים נשמרים בתיק, ומסירת מידע חלקי עלולה לפגוע בכם בחקירות יכולת עתידיות.
דוגמה לניסוח נימוק מנצח בבקשה
כדי להבין את ההבדל בין בקשה שנדחית לבקשה שמתקבלת, ראו איך מנסחים טענה בצורה ממוקדת שהרשם מעריך:
מקרה מיוחד: עיקול זמני בבית משפט
אם העיקול לא הוטל בתיק הוצאה לפועל אלא כ"עיקול זמני" במעמד צד אחד בבית משפט (במסגרת תביעה אזרחית שעוד מתנהלת), סדרי הדין שונים לחלוטין. יש לכם 30 ימים ממועד קבלת הצו להגיש בקשה לביטולו, ובית המשפט מחויב לקיים דיון במעמד שני הצדדים בתוך 14 ימים מיום הגשת הבקשה.
4. הרשם אישר את הביטול? כך תוודאו שהעיקול יורד בפועל
קיבלתם הודעה משמחת שהרשם חתם על צו לביטול העיקול, אבל עדיין אי אפשר לגשת לכספומט. יש פער טכני בין מערכות ההוצאה לפועל למערכות הבנקים.
כאשר מדובר בבנקים, חברות אשראי או גופים פיננסיים שמחוברים בממשק ממוחשב לרשות האכיפה והגבייה, צו הביטול נשלח אליהם אלקטרונית. העדכון בפועל ושחרור החשבון אורכים לרוב בין 24 ל-72 שעות (1 עד 3 ימי עסקים).
לעומת זאת, אם העיקול הוטל אצל מעסיק או גורם שלישי שאינו מחובר אלקטרונית למערכת, המחשב לא יעשה את העבודה עבורכם. עליכם להוריד את "שובר ביטול העיקול" מהאזור האישי שלכם, להדפיס אותו ולמסור אותו ידנית למחלקת השכר אצל המעסיק כדי שישחררו לכם את המשכורת.
5. מה עושים אם הבקשה נדחתה?
אם רשם ההוצאה לפועל דחה את הבקשה שלכם, חשוב לדעת שאין לכם זכות ערעור אוטומטית על ההחלטה. מבחינה משפטית, ניתן להגיש "בקשת רשות ערעור" (בר"ע) לבית משפט השלום (או לבית המשפט לענייני משפחה אם מדובר בתיק מזונות).
עם זאת, מהניסיון שלי בשטח, הגשת ערעור לבית משפט היא לרוב יקרה וממושכת. ברוב המקרים, הדרך החכמה והמהירה יותר היא לתקן את הפגם שבגללו הרשם דחה את הבקשה: להגיש בקשה חדשה ומסודרת יותר לצו תשלומים, לצרף את המסמכים שהיו חסרים, או לפנות להליך רוחבי של הסדר חובות או חדלות פירעון שמעניק הקפאת הליכים כוללת ודרך אמיתית אל סגירת חובות בהוצאה לפועל.
המלצת המומחה: עו"ד איתי גת רימון
"אחרי שנים של ייצוג בנקים וגופים פיננסיים מהצד של הזוכים, וכיום בייצוג חייבים, אני יכול לומר לכם בוודאות: רשמי ההוצאה לפועל מחפשים תום לב ושיתוף פעולה. חייב שמגיש בקשה לביטול עיקול בדקה ה-90 בלי ששילם שקל אחד בתיק ובלי לחשוף את דפי הבנק שלו, ייתקל בקיר אטום.
לעומת זאת, אם תשלמו אפילו תשלום ראשון סמלי על חשבון החוב מיד לפני הגשת הבקשה ותצרפו את הקבלה לטופס, תגדילו דרמטית את הסיכוי שהרשם יעכב את המימוש ויבטל את העיקול בתוך ימים ספורים."
שאלות נפוצות
תוך כמה זמן מתקבלת החלטה לאחר הגשת בקשה לביטול עיקול?
על פי נהלי רשות האכיפה והגבייה, רשם ההוצאה לפועל מחויב לתת החלטה בתוך עד 45 ימים ממועד הגשת הבקשה. עם זאת, בבקשות דחופות כגון עיקול משכורת או עיקול חשבון עו"ש פעיל, ההחלטה ניתנת בפועל תוך ימים ספורים מרגע שחלף המועד לתגובת הזוכה. בעיקול זמני בבית משפט, דיון בבקשה יתקיים תוך 14 ימים.
מה קורה לאחר הגשת בקשה לביטול עיקול בהוצאה לפועל ותוך כמה זמן הזוכה צריך להגיב?
לאחר קליטת הבקשה במערכת (מיידית באזור האישי או תוך עד 7 ימי עסקים בהגשה ידנית), יש להמציא עותק מהבקשה לזוכה בדואר רשום בתוך 3 ימים. לזוכה עומדת זכות להגיב לבקשה בתוך 7 ימים מיום קבלתה. לאחר קבלת התגובה או בחלוף 7 הימים, הבקשה מועברת להכרעת רשם ההוצאה לפועל.
כמה זמן לוקח להסיר עיקול מחשבון הבנק בפועל לאחר אישור הבקשה?
לאחר שהרשם או השופט חותם על צו ביטול העיקול, ההודעה נשלחת לבנקים בממשק ממוחשב. עדכון הסרת העיקול ושחרור החשבון בפועל אצל הבנק אורכים לרוב בין 24 ל-72 שעות (1 עד 3 ימי עסקים). אם מדובר בעיקול משכורת אצל מעסיק שאינו מחובר למערכת, יש למסור לו ידנית את שובר ביטול העיקול.
אילו נימוקים ומסמכים מגדילים את הסיכויים לקבלת בקשה לביטול עיקול?
הנימוקים החזקים ביותר הם הוכחת עמידה בצו תשלומים קיים (צירוף קבלה על תשלום ראשון), הוכחה שמדובר בכספים מוגנים על פי חוק (כמו שכר עבודה בסיסי או קצבאות ביטוח לאומי), הוכחה שמדובר ברכב או ציוד החיוני לפרנסה או לנכות, או עיקול סרק בבנק שלא תפס כספים במשך 3 חודשים. חובה לצרף תצהיר מאומת ודפי חשבון בנק של 3 החודשים האחרונים.
האם ניתן לקבל ביטול עיקול תוך 24 שעות במקרים דחופים?
ניתן לקבל ביטול מיידי (תוך 24 שעות מההגשה ועד לעדכון הבנק) בשני מקרים עיקריים: כאשר מלוא החוב בתיק משולם או כאשר הזוכה עצמו מגיש או מאשר את בקשת הביטול בעקבות הסדר חוב, שכן אז הביטול הוא אוטומטי ללא צורך בשיקול דעת של רשם. ללא הסכמת הזוכה, ניתן לקבל בתוך 24 שעות החלטה על "עיכוב הליכי מימוש" בבקשות חירום מנומקות היטב, אך הביטול הסופי ימתין לתגובת הזוכה.
מה ניתן לעשות אם רשם ההוצאה לפועל דחה את הבקשה לביטול עיקול?
אין זכות ערעור אוטומטית על דחיית הבקשה, והמסלול הרשמי הוא הגשת "בקשת רשות ערעור" (בר"ע) לבית משפט השלום (או לבית המשפט לענייני משפחה בתיקי מזונות). לחלופין, במקרים רבים יעיל יותר להגיש בקשה חדשה המתקנת את הליקויים (כגון צירוף מסמכים חסרים או תשלום על חשבון החוב), או לפנות להליך של איחוד תיקים, הסדר חוב או חדלות פירעון.
לסיום
סיכום: כך תנהלו נכון את הזמן עד לביטול העיקול
הגשת בקשה לביטול עיקול היא צעד ראשון והכרחי, אך ההצלחה שלה תלויה בהתנהלות שלכם בימים שלאחר ההגשה. ודאו שביקשתם גם עיכוב מימוש כדי להגן על הכסף התפוס, הקפידו על מסירת הבקשה לזוכה במועד, וגבו כל טענה במסמכים בנקאיים ובהוכחת נכונות לשלם את החוב לפי יכולתכם.
אם העיקול משתק את שגרת החיים שלכם או שהבקשה שהגשתם הסתבכה, משרד עו"ד איתי גת רימון מחובר ישירות למערכות ההוצאה לפועל ומסייע לחייבים בשחרור מהיר של עיקולי משכורת וחשבון בנק ובבניית פתרון קבע לחובות. פנו אלינו לבדיקת המקרה שלכם.