נכתב בתאריך 13 בספטמבר 2026
נקודות חשובות מהמאמר
גיליתם שחשבון הבנק שלכם עוקל? הנה הדברים הכי דחופים שאתם צריכים לדעת ולעשות:
- ✓ אל תתעלמו: העיקול לא ייעלם מעצמו. חובה לפעול מיד מול הבנק ומול ההוצאה לפועל.
- ✓ עצרו הפקדות: אל תפקידו כסף חדש לחשבון המעוקל. כל סכום שייכנס יוקפא גם הוא.
- ✓ בדקו כספים מוגנים: אסור לעקל קצבאות ביטוח לאומי וחלק משכר העבודה שלכם.
- ✓ הבדילו בין תפיסה למימוש: הכסף שלכם כרגע רק "מוקפא". יש לכם חלון זמנים קצר לפני שהוא עובר לנושה.
- ✓ בקשו ביטול: ניתן להגיש בקשה לביטול העיקול או להגיע להסדר תשלומים מול הגורם שעיקל.
לגלות בבוקר בהיר אחד שכרטיס האשראי לא עובר, או שהכסף בחשבון הבנק פשוט נחסם, זה רגע מלחיץ מאוד. רוב האנשים נכנסים מיד לפאניקה, ולא יודעים מה לעשות. התחושה היא שאיבדתם שליטה על החיים שלכם ועל הכסף שעבדתם קשה בשבילו.
אבל חשוב שתדעו: עיקול חשבון בנק הוא לא סוף העולם. בשנת 2026 יש לכם לא מעט כלים משפטיים להתמודד עם המצב. הסוד הוא לפעול נכון ומהר. השעות הראשונות מרגע גילוי העיקול הן קריטיות להמשך הדרך.
שמי עו"ד איתי גת רימון, ואני מלווה יום יום אנשים שנקלעו לחובות. במדריך הזה ריכזתי עבורכם את 5 הטעויות הכי נפוצות שאנשים עושים כשהם מגלים על העיקול. אם תימנעו מהן, תגדילו משמעותית את הסיכוי לשחרר את החשבון שלכם במהירות ולחזור לשגרה.
מה זה בכלל עיקול חשבון בנק ולמה זה קורה?
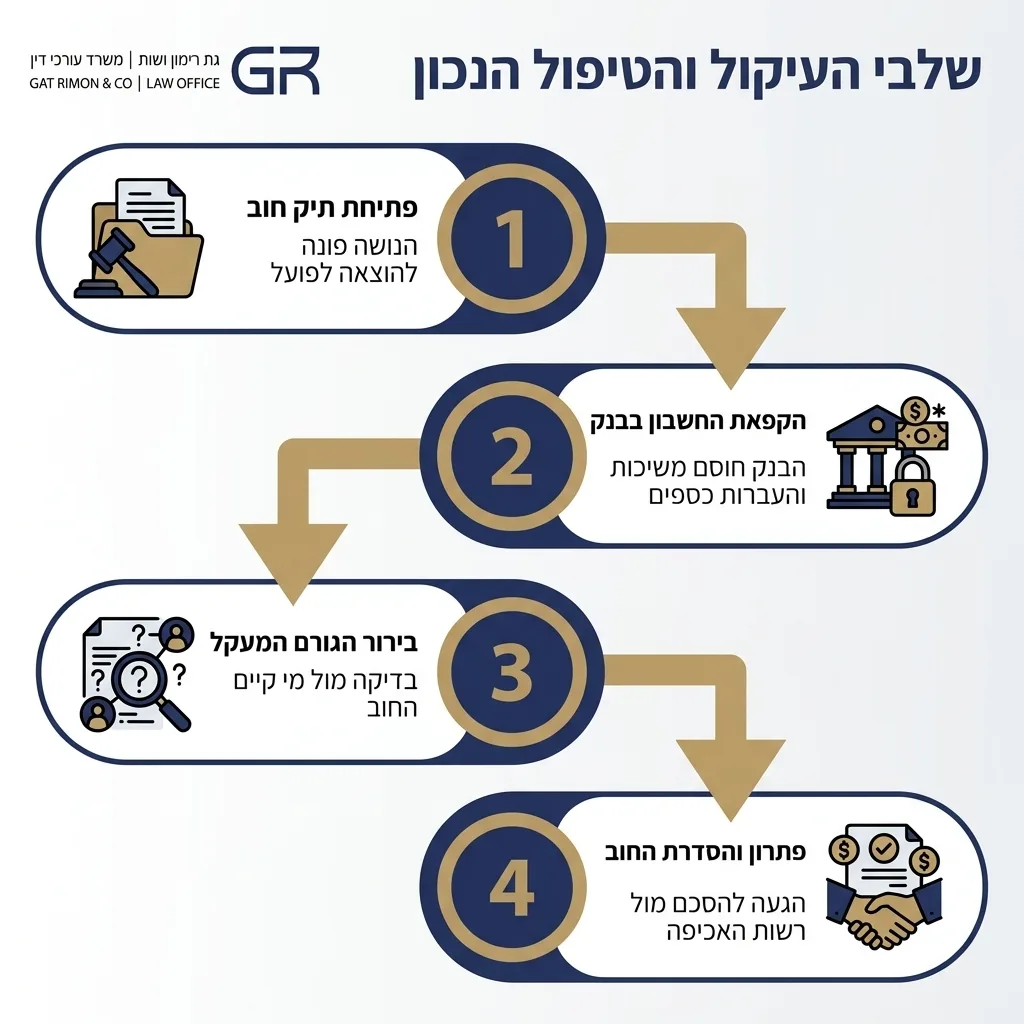
עיקול חשבון בנק הוא פעולה משפטית שנועדה להבטיח שתשלמו חוב שאתם חייבים. כאשר מישהו טוען שאתם חייבים לו כסף והוא פתח נגדכם תיק הוצאה לפועל, הוא יכול לבקש מהרשם לעקל את הכספים שלכם. המטרה שלו היא למנוע מכם להעלים את הכסף.
הצו נשלח ישירות לבנק שלכם. מהרגע שהבנק מקבל את הצו, הוא מחויב על פי חוק להקפיא את הסכום שצוין בו. אתם לא יכולים למשוך את הכסף הזה, להעביר אותו או להשתמש בו לכיסוי כרטיסי אשראי והוראות קבע.
חשוב להבין שהבנק לא נגדכם. הוא פשוט ממלא הוראה חוקית. הכתובת שלכם לפתרון הבעיה היא לא פקיד הבנק, אלא הגורם שהטיל את העיקול או רשות האכיפה והגבייה.
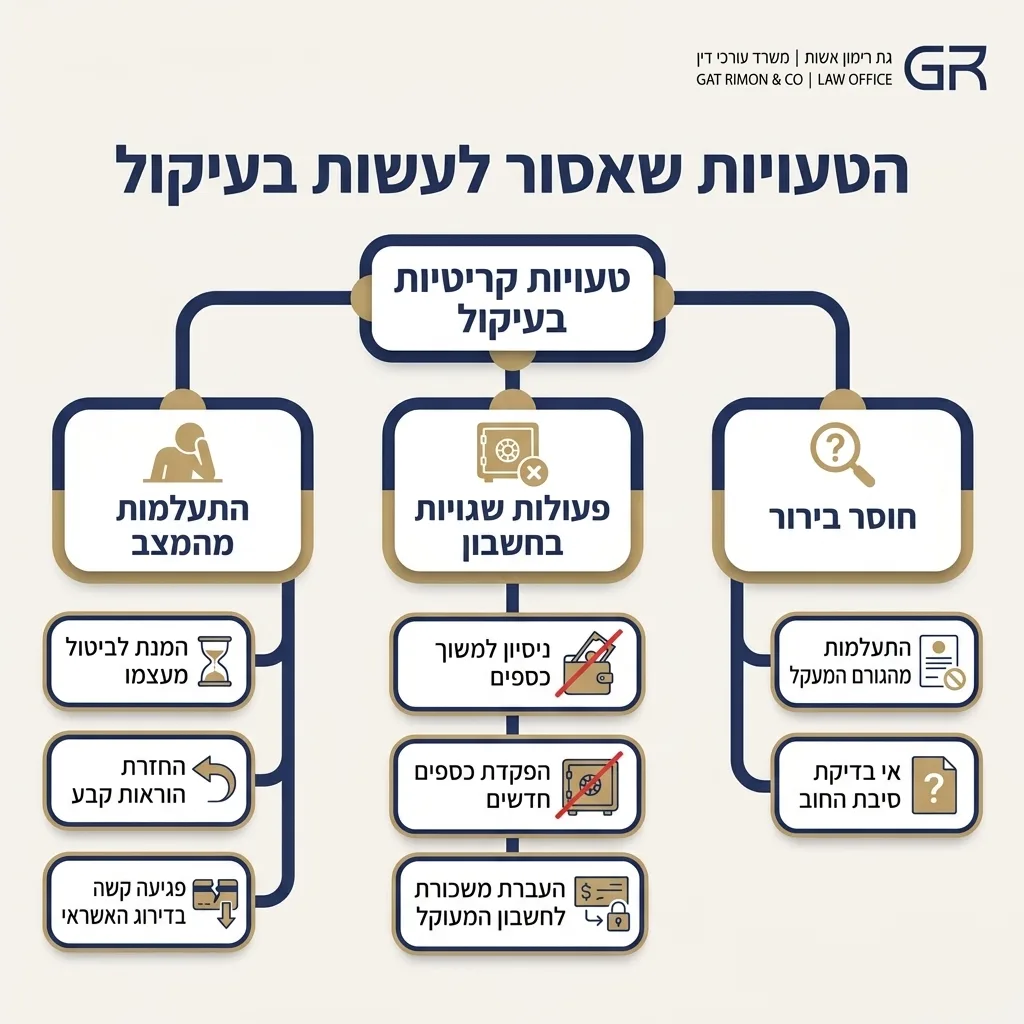
טעות מספר 1: מתעלמים וקופאים במקום
זו אולי הטעות הכי אנושית, אבל גם הכי מסוכנת. אנשים רבים שמגלים על העיקול נכנסים להלם. הם חושבים שאם הם לא יעשו כלום, או אם הם יחכו קצת, אולי תתגלה טעות והעיקול יוסר. אבל המציאות שונה לחלוטין.
עיקול לא מבטל את עצמו. אם תתעלמו ממנו, המצב רק יחמיר. הבנק ימשיך להקפיא כספים, הוראות הקבע שלכם יחזרו, מה שיגרור עמלות גבוהות ופגיעה חמורה בדירוג האשראי שלכם. יותר מזה, אם לא תפעלו, הכסף שהוקפא פשוט יועבר למי שתבע אתכם.
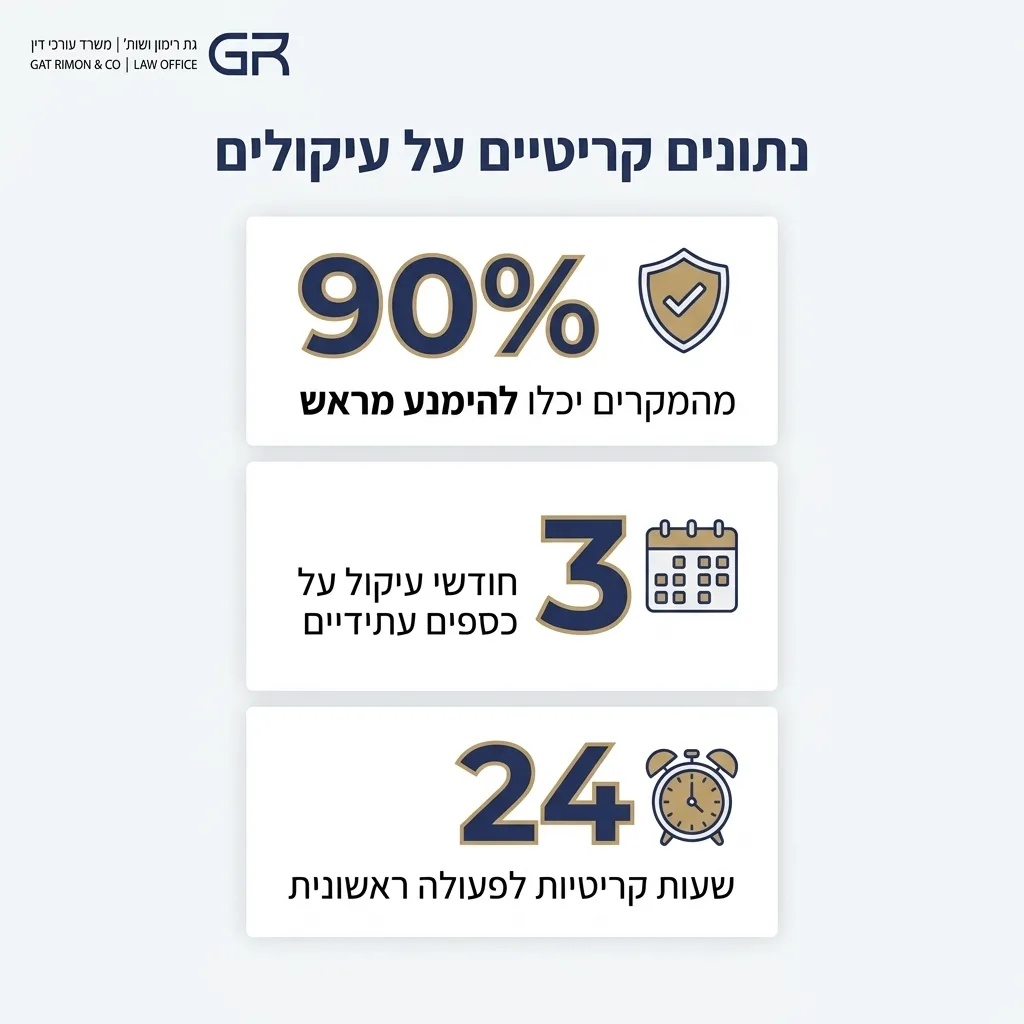
הנתונים מראים שכ-90% ממקרי העיקול יכלו להימנע, או להיפתר בקלות רבה יותר, אם החייב היה פועל מיד כשקיבל את מכתב האזהרה הראשון. אל תחכו שהמצב יסתבך.
טעות מספר 2: מנסים למשוך את הכסף או מפקידים עוד
אינסטינקט טבעי נוסף הוא לרוץ לכספומט ולנסות למשוך את מה שנשאר. זה לא יעבוד. הצו אוסר על הבנק לאפשר לכם למשוך כספים עד לגובה סכום החוב. אם החוב שלכם גדול ממה שיש בחשבון, הכל חסום.
הטעות החמורה יותר היא להפקיד כסף חדש. ברגע שהוטל עיקול, הוא לרוב "תופס" גם כספים עתידיים שייכנסו לחשבון ב-3 החודשים הקרובים. אם תפקידו משכורת או תבקשו מחבר להעביר לכם כסף כדי לעזור, גם הכסף הזה יוקפא מיד.
אזהרת מערכת: כל סכום שיופקד לחשבון המעוקל צפוי להיתפס אוטומטית. עד שלא תסדירו את העיקול או תגיעו להסכם חוקי, אל תפקידו כספים חדשים לחשבון זה.
טעות מספר 3: לא מבררים מי עיקל ולמה
כדי לפתור בעיה, חייבים קודם להבין אותה. אי אפשר לבטל עיקול בלי לדעת מי יזם אותו. לפעמים זו עירייה בגלל דוח חניה ישן, לפעמים זה בנק אחר, ולפעמים זה ספק שלא שילמתם לו. לפעמים יש אפילו טעות בזהות.
הפעולה הראשונה שלכם צריכה להיות טלפון לבנק. בקשו מהם את כל הפרטים: מי הגורם המעקל, מה סכום העיקול, ומהו מספר תיק הוצאה לפועל.
ברגע שיש לכם את המספר הזה, אתם יכולים לבצע בדיקת עיקולים הוצאה לפועל דרך האזור האישי באתר רשות האכיפה והגבייה או במוקד הטלפוני שלהם. רק כשיהיו לכם העובדות, תוכלו לתכנן את הצעד הבא.
טעות מספר 4: שוכחים שיש כספים שאסור לעקל
רבים לא יודעים זאת, אבל החוק בישראל מגן על כספים מסוימים. המטרה היא להבטיח שגם אדם בחובות יוכל להמשיך להתקיים בכבוד, לקנות אוכל ולשלם חשבונות בסיסיים. עיקול של כספים אלו הוא מנוגד לחוק.
חוק הגנת השכר קובע שאי אפשר לעקל את כל המשכורת. יש סכום מינימלי, שמשתנה לפי גודל המשפחה, שחייב להישאר פנוי. נכון ל-2026, ליחיד מדובר בסכום של כ-5,880 ₪. מעבר לכך, על פי המוסד לביטוח לאומי, רוב הקצבאות מוגנות מפני עיקול לפחות ל-30 יום.
אם הבנק עיקל לכם עיקול משכורת או קצבה שמוגנת בחוק, זו טעות שאפשר לתקן מהר. יש להגיש בקשה דחופה לרשם בצירוף הוכחות (כמו תלוש שכר או אישור מביטוח לאומי), והעיקול על הסכום הספציפי הזה יבוטל.
| סוג הכסף בחשבון | האם מותר לעקל? | מה צריך לעשות? |
|---|---|---|
| שכר עבודה (עד סכום המינימום המוגן) | לא | להגיש בקשה לשחרור כספי שכר מוגנים |
| קצבאות ביטוח לאומי (נכות, זקנה, הבטחת הכנסה) | לא (ב-30 הימים הראשונים) | לפנות לבנק עם אישור זכאות |
| דמי מזונות שמופקדים לחשבון | לא | להגיש בקשה דחופה בצירוף פסק דין למזונות |
| חסכונות, פיקדונות, ושכר מעבר למינימום | כן | להגיע להסדר חוב או להגיש בקשה לביטול |
טעות מספר 5: מחכים במקום לנהל משא ומתן או לבקש ביטול
ההבדל בין כסף שרק "נתפס" (הוקפא) לכסף שמומש (הועבר לזוכה) הוא קריטי. כשמוטל העיקול, הכסף עדיין אצלכם בחשבון, אבל פשוט חסום לגישה. זה השלב שנקרא תפיסה. יש לכם חלון זמנים קצר לפני שהכסף יועבר סופית לתיק ההוצאה לפועל.
אם תמתינו, הכסף יעבור, ואז כמעט בלתי אפשרי להחזיר אותו. הזמן הנכון לפעול הוא עכשיו. אפשר לפנות לעורך דין הוצאה לפועל שינהל משא ומתן מהיר עם הנושה כדי להגיע להסדר חובות. לעיתים קרובות, תשלום ראשוני או פריסה מוסכמת יובילו להסרה מיידית של העיקול.
לחלופין, ניתן להגיש בקשה מנומקת לרשם ההוצאה לפועל לביטול העיקול. בקשה כזו צריכה להסביר מדוע העיקול גורם נזק בלתי הפיך ואיך בכוונתכם לשלם את החוב בצורה מסודרת במסגרת צו תשלומים.
חשבון משותף: מה קורה כשהחשבון לא רק שלי?
אחת הבעיות הכואבות ביותר היא עיקול שמוטל על חשבון משותף, למשל של בני זוג. נקודת המוצא של החוק היא שחצי מהכסף בחשבון שייך לחייב, וחצי שייך לשותף שלא קשור לחוב.
עם זאת, במציאות, הבנק יקפיא את הסכום שכתוב בצו. השותף לחשבון (בן או בת הזוג, או שותף עסקי) חייב לפעול מהר ולהוכיח שהכספים שייכים לו. הוא צריך להגיש בקשה למתן פסק דין הצהרתי או בקשה מתאימה להוצאה לפועל, כדי לשחרר את החלק שלו מהעיקול.
זו סיטואציה עדינה שיכולה לגרום לחיכוכים ולבעיות קשות בבית. אל תשאירו את השותף שלכם להתמודד עם זה לבד, פעלו מיד כדי להגן על הכספים המשותפים.
צ'קליסט חירום: מה עושים עכשיו?
גיליתם את העיקול ממש עכשיו? הנה סדר הפעולות שאתם צריכים לבצע ללא עיכוב:
- ✓ התקשרו מיד לבנק ובקשו את פרטי תיק ההוצאה לפועל והזוכה.
- ✓ בדקו אם הבנק הקפיא כספי משכורת מוגנים או קצבאות. אם כן, דרשו את שחרורם.
- ✓ אל תפקידו כספים חדשים לחשבון – הם יוקפאו מיד.
- ✓ אספו מסמכים: תלושי שכר, דפי חשבון ואישורים רפואיים אם יש.
- ✓ פנו לקבלת ייעוץ משפטי כדי להגיש בקשה מסודרת לביטול העיקול או להגעה להסדר.
מתי חובה לפנות לעורך דין באופן מיידי?
יש מקרים שבהם אפשר אולי לנסות להסתדר לבד, אבל כשמדובר בעיקול חשבון בנק, הזמן פועל לרעתכם. אם העיקול משתק לכם את החיים, מונע מכם לשלם משכנתא או שכר דירה, או פוגע בעסק שלכם — אל תיקחו סיכונים.
עורך דין מיומן שמכיר את המערכת יודע למצוא את המסלול המהיר ביותר לשחרור החשבון. בין אם על ידי משא ומתן ישיר ובין אם על ידי הגשת בקשה דחופה לעיכוב הליכים. אל תתנו ליד המקרה לנהל אתכם — קחו שליטה בחזרה.
הטיפ של עו"ד איתי גת רימון
"מניסיוני של שנים בייצוג חייבים וזוכים, אני יכול להגיד לכם בוודאות: הפאניקה היא האויב הכי גדול שלכם כרגע. עיקול הוא רק אמצעי לחץ, הוא לא גזר דין סופי. ברגע שאנחנו מגישים בקשה מסודרת לרשם ההוצאה לפועל, או מגיעים להסדר הגיוני עם הנושה, העיקול יכול להתבטל תוך ימים ספורים.
החשוב ביותר הוא לא לברוח מהבעיה, אלא לטפל בה באומץ ובצורה מקצועית. תזכרו – כל חוב אפשר לפתור, וכל חשבון אפשר לשחרר אם פועלים נכון על פי חוק."
שאלות נפוצות
איך מבטלים עיקול חשבון בנק?
ניתן לבטל עיקול חשבון בנק בשתי דרכים עיקריות: הראשונה היא להגיע להסדר חוב ישירות מול הגורם שעיקל, ולבקש ממנו לשלוח הודעת ביטול. הדרך השנייה היא להגיש בקשה מנומקת לרשם ההוצאה לפועל, להציג את יכולתכם הכלכלית ולבקש צו תשלומים שיאפשר את ביטול העיקול.
מהן הסיבות הנפוצות לעיקול חשבון בנק?
הסיבות הנפוצות ביותר הן חובות שלא שולמו. זה יכול להיות חוב לבנק, הלוואה שלא הוחזרה, צ'קים שחזרו, דוחות חניה שלא שולמו לעירייה, או חובות לרשויות המס ולביטוח לאומי. כל גורם שאוחז בפסק דין נגדכם או בשטר חוב יכול לפתוח תיק ולבקש עיקול.
האם ניתן לעקל את כל הכסף בחשבון?
לא. החוק מגן על כספים מסוימים כדי להבטיח את קיומכם. אסור לעקל קצבאות נכות והבטחת הכנסה (לפחות ל-30 יום), ואסור לעקל סכום שווה ערך לשכר מינימום או סכום המוגדר בחוק הגנת השכר מתוך המשכורת שלכם. אם עוקלו כספים אלו, ניתן לבקש את שחרורם המיידי.
כמה זמן לוקח לבטל עיקול חשבון בנק?
זמן הביטול תלוי בדרך שבה פועלים. אם מגיעים להסדר מהיר מול הנושה, הביטול יכול להישלח לבנק תוך 24 עד 48 שעות. אם מגישים בקשה לרשם ההוצאה לפועל, ההחלטה עשויה לקחת מספר ימים עד שבועיים, תלוי בעומס ובדחיפות הבקשה.
מה עושים אם גיליתי שהחשבון שלי עוקל?
הפעולה הראשונה היא להתקשר מיד לבנק ולברר את מקור העיקול ואת מספר התיק בהוצאה לפועל. שנית, אל תפקידו כספים חדשים לחשבון ואל תנסו למשוך כסף. שלישית, פנו לקבלת ייעוץ משפטי כדי לבחון את האפשרויות שלכם לביטול העיקול בהקדם האפשרי.
האם אפשר לעקל חשבון בנק ללא הודעה מוקדמת?
בדרך כלל לא. לפני הטלת העיקול, חובה לשלוח לכם "אזהרה" על פתיחת התיק, וניתנים לכם 20 עד 30 ימים להסדיר את החוב. עם זאת, במקרים חריגים שבהם הזוכה מוכיח שאתם מנסים להבריח כספים, ניתן לבקש עיקול מראש, לפני מסירת האזהרה.
מה קורה אם יש עיקול על חשבון בנק משותף?
כאשר מוטל עיקול על חשבון משותף בגין חוב של אחד השותפים, הבנק מחויב לעקל את הכספים בחשבון עד לגובה החוב. השותף שאינו חייב צריך להגיש בקשה מתאימה להוצאה לפועל או לבית המשפט (פסק דין הצהרתי) כדי להוכיח שאילו כספים שייכים לו ולבקש את שחרור חלקו מעיקול.
לסיכום
עיקול חשבון בנק הוא אירוע שדורש התמודדות מיידית, אבל עם הידע הנכון אפשר למזער את הנזק ולחזור לשגרה במהירות. הבנת הטעויות הנפוצות – כמו התעלמות מהמצב, ניסיון למשוך כספים או אי-בדיקת כספים מוגנים – תעזור לכם לפעול בצורה חכמה ומחושבת.
זכרו שאתם לא לבד במערכה הזו. פנייה לייעוץ משפטי מקצועי מיד בשעות הראשונות יכולה לעשות את ההבדל בין חשבון שנותר חסום חודשים ארוכים, לבין הסדרת החוב ושחרור הכספים תוך ימים ספורים. אל תמתינו – קחו אחריות ופעלו עכשיו.